NC旋盤やマシニングセンタを毎日フル稼働させているのに、「月末や決算になると、なぜか会社に利益が残っていない…」とお悩みではありませんか?
手塩にかけて削り出した部品の加工賃。「ウチの粗利率の設定は、世間の相場と比べて高いのか低いのか」「そもそも自社の本当の粗利はいくらなのか」きちんと把握できていない経営者や現場責任者は少なくありません。
結論から言うと、製造業全体における決算書上の粗利率(売上総利益率)の平均値は約21%です。
しかし、現場で「加工代」として計算している粗利と、決算書に載る「本当の粗利」の間には、人件費や機械代などの見えづらいコストによる大きなギャップが存在します。
本記事では、切削加工の現場に10年以上携わり、会社の経営・経理も経験してきた筆者が、以下について現場目線で分かりやすく解説します。
- 公的データから見る製造業・金属加工業の粗利率平均と目安(規模別・仕事スタイル別)
- 職人が陥りがちな「現場の粗利」と「決算書の粗利」の勘違い
- 工場で正確な粗利率が把握できなくなる3つの原因
- 手間をかけずに図面ごとの「本当の粗利」を可視化する解決策
自社の数字と業界の標準を比べ、どんぶり勘定から脱却して「しっかり利益が残る工場」をつくるための第一歩として、ぜひ最後まで参考にしてみてください!




製造業・金属加工業の粗利率平均と目安【規模別のデータ公開】
利益の残る健全な工場経営を目指すうえで、製造業全体および金属加工業界における粗利の平均値は非常に気になるところかと思います。
中小企業庁の公的統計表のデータに基づき、業界の平均値と企業規模に応じたリアルな目安を整理して解説します!
製造業全体の粗利率平均は約21%|中小企業・規模別の目安一覧
結論からお伝えすると、製造業全体における粗利率(売上総利益率)の平均値は、最新のデータで20.94%となっています。
決算書上の数字として見ると約21%が業界の標準的な平均値ですが、会社規模や従業員数によってこの数値は大きく変わります。
中小企業庁のデータをもとに企業規模別の利益額と利益率をまとめました。
従業員規模別にみる製造業の平均利益額・利益率一覧
| 企業規模(区分) | 粗利率(売上総利益率) | 営業利益率 | 1社あたりの年間平均粗利額 |
| 法人企業 計 | 20.94% | 4.00% | 約1億2,062万円 |
| 5人以下 | 30.03% | 2.22% | 約2,558万円 |
| 6~20人 | 27.89% | 2.99% | 約6,846万円 |
| 21~50人 | 22.22% | 3.49% | 約1億7,080万円 |
| 51人以上 | 18.25% | 4.52% | 約7億3,516万円 |
| 個人企業 | 66.24% | 23.48% | 約930万円 |
中小企業庁 中小企業統計データ(中小企業実態基本調査 統計表 3.売上高及び営業費用 (1)産業別・従業者規模別表 | ファイル | 統計データを探す | 政府統計の総合窓口)より算出
データを俯瞰すると、中小規模の町工場が目指すべき粗利率の目安は20%〜30%前後であり、大手まで含めた製造業全体の平均ラインが約21%となることが分かります。

なぜ小規模工場の粗利率(30%)は大企業(18%)より高くなるのか?
規模別のデータを見ると、5人以下の小規模工場は粗利率が30.03%であるのに対し、51人以上の規模では18.25%まで低下しています。
一見「大企業の方が儲かっているはずなのになぜ?」と不思議に思えますが、この背景には「経理上の計算ルール」と「事業構造(ビジネスモデル)」という2つの明確な理由が存在します。
理由1.経理処理における「人件費・固定費」の扱い方の違い
粗利(売上高 − 売上原価)を計算する際、どのコストを「売上原価」に含めるかが規模によって大きく異なります。
- 小規模な町工場:社長自身や家族が現場で加工を行っている場合、その人件費は売上原価ではなく「販管費」や「事業主貸」として処理されるケースが多く見られます。現場の作業賃が原価から除外され、主に材料費や外注費のみを引き算するため、計算上の粗利率が高く表れます。
- 中堅・大企業:工場で働く作業員の給料(労務費)をはじめ、大型機械の電気代や設備の減価償却費などがすべて厳密に売上原価へ組み込まれます。差し引く原価の項目が多いため、結果として見た目の粗利率は低く算出されます。
理由2. 粗利率と営業利益率に見る構造の違い
小規模な工場は、見た目の粗利率が30.03%と高く見えても、販管費等の負担により、最終的な儲けを示す営業利益率は2.22%にとどまります。
一方で大企業は、粗利率が18.25%と低くても、自動化や大量生産による効率化(薄利多売スタイル)によって営業利益率を4.52%まで伸ばしています。
結局は大企業のほうがきっちり儲けをだしているわけです。
見た目の粗利率だけで判断せず、自社の原価の中に人件費や機械の維持費が正しく含まれているかを確かめることが重要です。
金属加工業における粗利率の目安(量産品 vs 特注品・試作品)
切削加工の現場では、請け負う仕事の性質やスタイルによって目指すべき粗利率の設定が大きく異なります。
自社の主力加工がどちらに該当するかに合わせて、目標設定の参考にすると良いでしょう。
1. 量産品加工(自動車パーツ・家電部品など)
- 現場の特性: 自動盤やバーフィーダーを活用し、同じ形状の製品を大量に削り出すスタイル。
- 粗利率の目安: 15% 〜 20%
- 特徴: 1個あたりの単価設定が安く価格競争になりやすいため、単体の粗利率は低めになります。そのぶん段取り替えの回数を減らし、加工サイクルとロット数(数)で利益の総額を稼ぐ運用を行います。

2. 特注品・試作品加工(少量多品種)
- 現場の特性: 複雑な公差を満たすプログラム作成や、職人の刃物選定、クランプや測定調整など、職人技術が求められるスタイルです。
- 粗利率の目安: 30%~40%
- 特徴: セッティングに時間がかかり数を作ることはできませんが、技術料やノウハウを価格に反映できます。技術力で勝負する町工場が目指すベき高付加価値な数値目標と言えます。
ちなみに私が働く現場は特注・試作品がメインですので後者になります。
まずは自社の決算書を開き、現在の粗利率が業界平均の21%や自社の仕事スタイルに応じた目安に達しているか確認してみましょう。

そもそも製造業の「粗利」とは?現場の感覚と会計上のズレ
NC旋盤やマシニングセンタを使って、部品を作ったとき。「よし、今回の仕事はかなり儲かったぞ!」と現場で思っていても、決算書を見ると「あれ?全然利益が残っていない…」ということがよく起こります。
どれだけ削っても会社にお金が残らない理由を紐解くため、まずは製造業における「粗利」の仕組みを見ていきましょう。
製造業における粗利(売上総利益)の基本概念と計算式
ビジネスの世界で使われる「粗利」とは、正式には売上総利益と呼びます。簡単に言うと、「製品そのものを作って稼ぎ出した利益」のことです。
粗利と粗利率は、次のシンプルな式で計算します。
- 粗利 = 売上高 - 売上原価
- 粗利率(%) = (粗利 ÷ 売上高) × 100
ここで一番大切なのが、「引き算する売上原価の中に何が入っているか」です。
ものづくりの原価は、材料の代金だけではありません。材料代に加えて、熱処理などの外注費、作業した職人の給料、さらには工作機械の代金・電気代・削る刃物代まで、すべてを合計したものが「売上原価」になります。
これらすべての費用を引き算して、最後に手元に残ったお金だけが、本物の「粗利」です。
機械加工職人が陥りがちな「現場の粗利」と「決算書の粗利」のギャップ
金属加工の現場にいると、売上から材料費と外注費だけを引いた残りの金額を加工代や粗利として認識してしまうケースが少なくありません。
しかし、この手元に残った加工代をそのまま粗利だと勘違いしていると、決算の段階で想定外の利益不足に直面することになります。100万円のパーツ加工案件を受注した場合を例に、現場の意識と会計上の数値の差を比較してみます。
100万円の受注案件におけるコスト構造と利益の差
現場での思い込み(かん違い)
現場では、粗利というと買った材料代と外に頼んだ加工代だけを引き算して考えがちです。
- 受注金額(売上):100万円
- 材料代(鋼材やアルミなど):25万円
- 外注費(外部のメッキ・熱処理など):10万円
100万円からこの35万円を引いた「残り65万円」を見て、現場では「65万円も手元に残った!粗利率65%のすごく儲かる仕事だ!」と思い込んでしまいます。
これはこれで実務上話をするのにシンプルでわかりやすく、必要な数字なのですが、売上総利益としての粗利ではありません。
決算書に載る「本当の粗利」
しかし決算書では、作業した職人の給料やマシンの電気代も「製品をつくるためのコスト(売上原価)」として引き算します。
- 職人の給料・保険料(労務費):30万円
- マシンの電気代・油代・機械代(製造経費):14万円
さっきの65万円から、さらにこの44万円を引き算する必要があります。
- つくる費用の合計(売上原価):25万 + 10万 + 30万 + 14万 = 79万円
- 本当の粗利(売上総利益):100万円 - 79万円 = 21万円(粗利率21%)
となるわけです。
現場感覚と会計上のギャップが生じる理由
町工場の経営者や職人が「うちは加工代ベースで60%以上取れているから大丈夫」と思っていても、会社の決算書を開くと平均的な20%前後に落ち着いてしまうのは、目に見えにくい人件費や機械の費用が原価としてしっかり差し引かれているからです。
最終的に残った21万円の粗利の中から、さらに営業担当の給料や事務費、社長の役員報酬などの販管費などを払うことになります。職人の作業時間や機械の稼働コストまで計算に入れない限り、本当に利益が出ている仕事なのかを正しく判断することはできません。

金属加工の現場で「本当の粗利率」が把握できない3つの理由
NC旋盤やマシニングセンタをフル稼働させて製品を出荷しているにもかかわらず、月末や決算のタイミングになるまで儲かったのかどうか分からないという町工場は少なくありません。
材料代や外注費を引いた段階では利益が出ているはずなのに、会社全体で見るとなぜか利益が薄くなってしまうのには明確な原因があります。現場で正確な粗利率を割り出せない代表的な3つの理由を解説します。
図面・案件ごとの「加工時間」がリアルタイムに見えない
正確な粗利(売上総利益)を計算するためには、その製品を加工するのに「どれだけの人件費(労務費)がかかったか」を案件ごとに把握する必要があります。しかし、多くの現場ではこの加工時間の計測が曖昧になっています。
現場で時間が見えなくなる主な要因
- 段取り替えやプログラム修正の時間が記録されない: 実際の切削時間だけでなく、クランプ治具のセットアップや刃物の準備、プログラム調整にかかった時間が個別の案件や図面に紐付けられていません。
- 日報が手書きで集計が後回しになる: 紙の日報に作業時間を記入していても、それを集計・データ化する手間がかかるため、案件ごとの正確な合計工数がリアルタイムで算出できません。
さらに手書き日報では、職人としてのプライドやプレッシャーにより、実際に掛かった時間より短い時間を書いてしまう人が出てくる場合も多いです。
職人の人件費という最大の原価要素が案件ごとに見えない状態では、完成した製品の本当の原価も粗利も把握できなくなってしまいます。
刃物代・電気代・切削油などの「製造経費」を個別案件に割り振れていない
金属加工の現場では、加工時に消費するさまざまな消耗品やインフラコストが発生します。これら「製造経費」を個々の仕事に割り振るのが難しいことも、粗利を不透明にする要因です。
個別案件に割り振りにくい製造経費の例
- 刃物代(チップ・エンドミル・ドリル): 1個のチップで複数の案件を加工するため、どの図面にいくら分の刃物代がかかったのか計算しづらい。
- 光熱費・消耗品代: 工作機械を動かす電気代や切削油、洗浄油などは月ごとの一括請求となるため、製品1個あたりのコストに換算しにくい。
多くの工場ではこれらの費用を会社全体の経費としてまとめて処理してしまいます。その結果、難削材の加工で刃物を大量に消費した案件であっても、見た目の原価には反映されず、粗利が高く見えてしまうという罠に陥ります。
一見すると集計が難しそうですが、工具については新規購入工具のみを各案件の原価に含め、その他消耗工具や電気代については、上記「理由1」の「案件ごとの加工時間」さえ把握できていれば、その割合ごとに配分するだけです。
見積もり時の「想定粗利」と「実績粗利」の答え合わせができていない
受注時に弾いた見積もりの計算(想定粗利)と、実際に加工が終わった後の実際コスト(実績粗利)を比べて、答え合わせができていない現場も多いです。
答え合わせが行われないことで生じる悪循環
- トラブルによるコスト増が放置される: 例えば加工中にワークがビビって切削条件を下げ、加工時間が余計にかかってしまったときや、寸法不良で作り直した(再加工)とき。そのせいで余分にかかった人件費や機械代が、当初の見積もりと比べられることなくスルーされてしまいます。
- 過去の勘に頼った見積もりが繰り返される: 本当は時間がかかりすぎて赤字になっている仕事なのに、終わった後にデータを振り返らないため、赤字に気づきません。その結果、次も同じ安い値段で仕事を引き受けてしまい、仕事を取れば取るほど損をする状態が続いてしまいます。
見積もり時の「これくらい粗利が出るだろう」という予測と、現場でかかった「実際の原価」を突き合わせる仕組みがないことが、見えづらい赤字を放置してしまうひとつの原因です。
見えづらい粗利を可視化する管理システム「エムネットくらうど」
電気代や刃物代、そして職人の人件費も、案件ごとの加工時間が正確に集計できていないことにははじまりません。
とはいえ、手書きの日報では、個々人の加工時間の書き方で不正確な情報になってしまう点や、集計の手間で膨大なロスが生まれてしまいます。
そんな町工場の悩みを解決するのが、比較的安価で扱いやすい生産管理システム、とりわけ町工場のために作られた「エムネットくらうど」です。

現場のデータを集約し「案件別の本当の粗利」を算出できる
エムネットくらうどは、材料費や外注費といった直接的な仕入れコストだけでなく、現場の作業データを取り込むことで「図面1枚あたりの真の原価」を導き出すのに最適です。
適正な粗利を割り出す仕組み
まず、職人が作業にかかった時間を記録することで、「その図面にいくら人件費がかかったか」を計算することができます。後述しますが、その記録の方法は非常に簡単で正確です!
あとは、工作機械の購入代金や電気代、切削油、人件費などの費用をもとに「機械を1時間動かしたらいくらかかるか(稼働単価)」をあらかじめ設定。加工時間と掛け合わせることで、目に見えにくい経費も簡単に計算できます。
これにより、決算書を開くまで分からなかった製品ごとの粗利が、加工完了のタイミングから可視化できるようになります。
旋盤加工などの現場作業者がストレスなく入力できる仕組み
私がエムネットくらうどを推す大きな理由の一つがその扱いやすさ。
どれだけ便利なシステムでも、油で手が汚れる現場で入力作業が面倒だと誰も使わなくなってしまいます。「エムネットくらうど」は、作業の手を止めずに使えるカンタンな操作にこだわって作られています。
職人に負担をかけない運用ができる
加工開始、そして加工終了時は、基本的に図面に貼られたバーコードを「ピッ」と読み込ませるだけです。
加工の手を止められるストレスがなく、手書きより業務に集中できます。
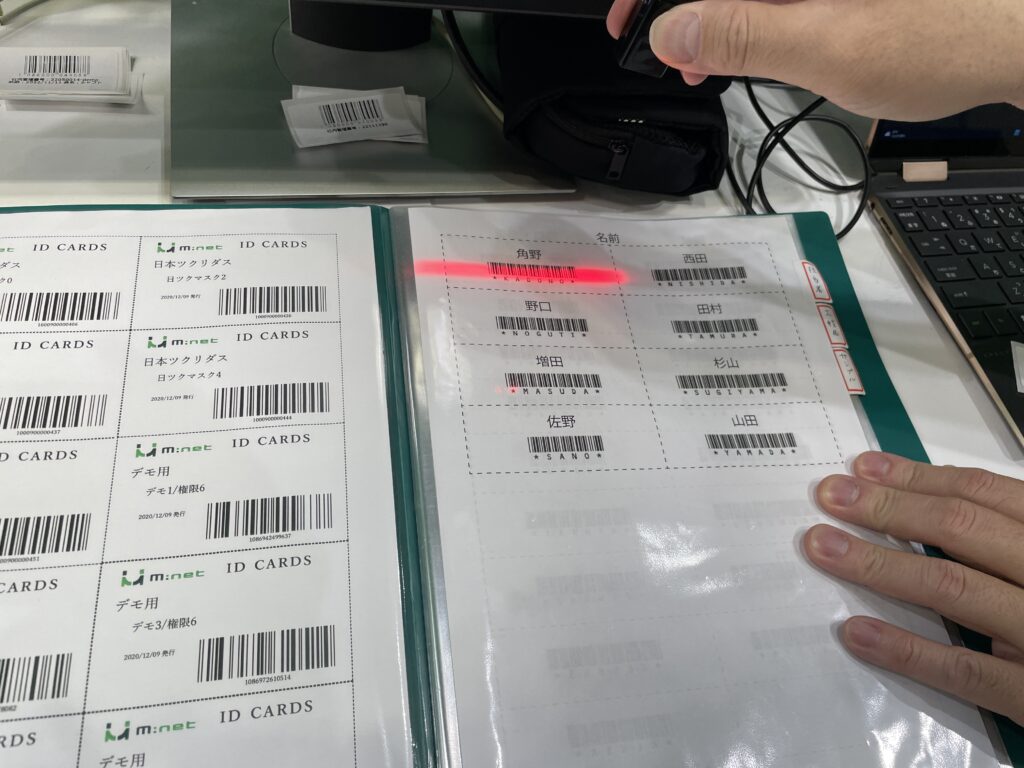
非常に簡単に工数データをリアルタイムに蓄積できるため、抜け漏れが起きにくく、精度の高いデータを得られます。
また、その情報はクラウドで会社全体に共有されるため、どの加工がどの工程まで進んでいるか、予定時間をオーバーしていないかが画面上で一目で把握できます。


赤字案件の早期発見や、その他の機能で利益率を高める!
溜まったデータを活用することで、工場全体の利益率をどんどん高めていくことができます。
利益率を高めるためのアプローチ
- 赤字になっている仕事をすぐに見つけ出す :「思ったより時間がかかって粗利を減らしている図面」をすぐに特定できます。次回受注するときに値上げの交渉をしたり、削り方の手順を見直したりする対策がすぐ打てます。
- 過去の実績データを使って「損しない見積もり」を作る: 過去に似たような形状を削ったときの実績データをもとに見積もりが作れるため、「安く出しすぎて削れば削るほど赤字になる」という失敗を防げます。
見えなかった粗利をデータで目に見える形にすることは、職人が苦労して磨いた技術を利益に変え、工場を守るための大きな強みになります。
ガントチャート、案件ごとチャットなど、非常に便利な機能も!
エムネットくらうどは、データ集計以外にも多くの便利な機能があります。boardと連携して見積書や発注書を作ったり、Dropboxと連携して案件ごとのフォルダを自動で作ったり・・・。すべてご紹介したいですが、その中で2つだけご紹介します。
他の機能についても知りたい方は公式HPをご覧ください!


案件の予定が一目でわかる「ガントチャート」
工場内のすべての仕事と工程計画を、一覧で確認できます。
- 遅れている仕事がひと目で判断できる 予定通りの進行か、遅れているかが色分けで直感的に表示されるため、「どの案件が遅れているか」「どこが作業のボトルネックになっているか」がすぐに分かります。
- マウスのドラッグ操作だけでスケジュールの変更が可能 開始日や完了日の変更は、画面上のバーをマウスで引っ張る(ドラッグする)だけ。実際に操作するとわかりますが、非常に扱いやすいです。機械や設備、担当者ごとの予定や負荷の状況に応じてサッと編集できます。

とにかく便利な「案件ごとチャット」
図面や案件ごとにチャット(メッセージやり取り)ができる機能です。
「メールで送ればいいのでは?」と思われるかもしれませんが、一度使うと離れられない神機能です。
- 誰が・いつ・何を言ったかが全部残る :案件ごとにやり取りが記録され、社内の職人同士はもちろん、事務室とも同じ画面で管理できます。加工のミスと対策の履歴や後工程への情報の共有に非常に便利です。そして加工担当者が変わっても、過去の履歴を見れば一瞬で引き継ぎが終わります。
- スマホで写真を撮ってその場で共有 :加工上のトラブルや図面の疑問点も、スマホで写真を撮ってチャットに送るだけで現場全体に即座に共有できます。
これだけのためにエムネットくらうどを導入しても良いくらいです。

まとめ:正確な粗利把握が町工場の利益を守る第一歩
NC旋盤やマシニングセンタをどれだけフル稼働させても「なぜか手元にお金が残らない……」という悩みは、「現場が思っている利益」と「本当の利益」のズレから生まれています。
最後に、今回の重要なポイントをおさらいしましょう。
- 製造業の粗利率平均は「約21%」 材料代やメッキ代だけでなく、作業した職人の給料やマシンの電気代まで引いて計算した「本当の粗利」は、業界平均で約21%です。
- 「手元の加工代 = 利益」という勘違い 売上から材料代と外注費だけを引いた「加工代」を利益と思い込んでいると、決算のときに「思ったより儲かっていない……」と焦ることになります。
- 本当の粗利が見えなくなる3つの原因 「作業時間が記録されていない」「マシンの電気代や刃物代が計算に入っていない」「見積もりと実際にかかったコストの答え合わせをしていない」の3つが原因です。
- 「エムネットくらうど」のようなシステムで本当の利益を見える化 現場で作業時間を「ピッ」と記録するだけで、図面1枚ごとの本当のコスト計算に必要なデータが自動で蓄積されます。赤字の仕事を防ぎ、次の見積もりの精度を上げることができます。
勘に頼った値付けやどんぶり勘定から抜け出し、図面1枚ごとの「本当の粗利」を数字で目に見えるようにすること。それこそが、職人さんが苦労して磨いてきた技術に見合うしっかりとした利益を残し、町工場を守っていくための第一歩になります。
まずは自社の決算書や現場の作業時間を振り返り、自分たちの「本当の粗利」を知ることから始めてみてください!

コメント